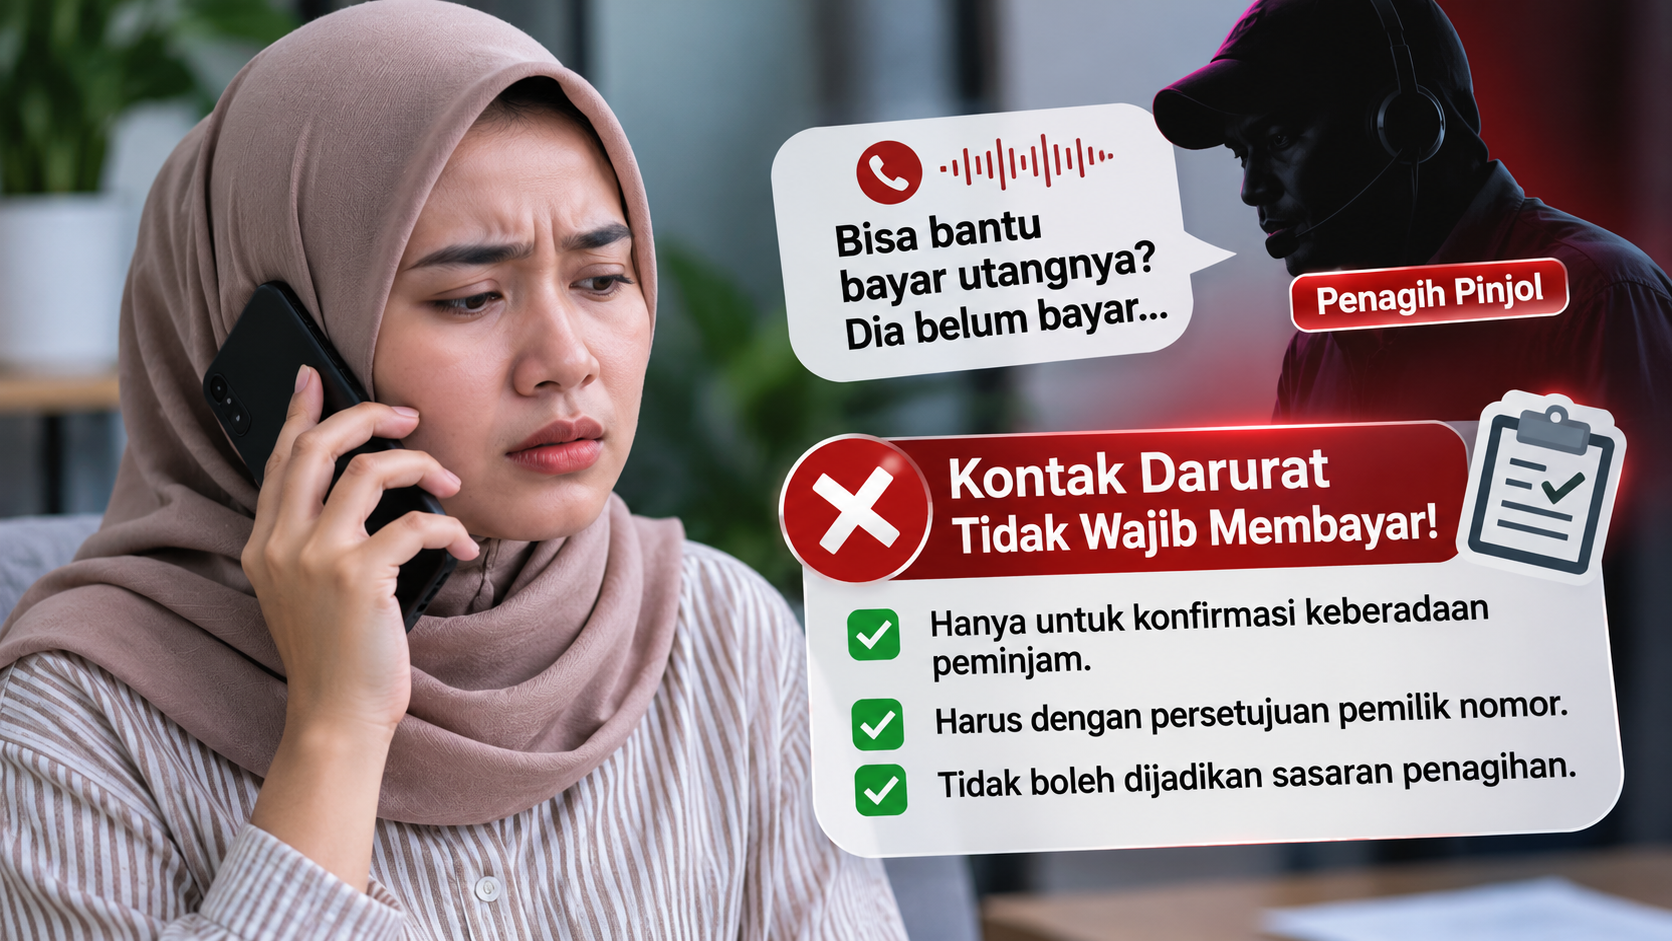
JAKARTA, ELVIEANAMETH.COM – Nomor Anda dicantumkan sebagai kontak darurat oleh teman atau keluarga yang menunggak pinjaman online (pinjol)? Tenang, status itu tidak membuat Anda wajib ikut membayar utangnya.
Kontak darurat bukan penjamin. Otoritas Jasa Keuangan (OJK) sudah membatasi cara penyelenggara pinjaman daring menggunakan nomor tersebut, sebagaimana diatur dalam Surat Edaran OJK Nomor 19/SEOJK.06/2025 Romawi VIII.
Hanya untuk Memastikan Keberadaan Peminjam
Menurut aturan itu, kontak darurat hanya boleh dihubungi untuk satu keperluan: mengonfirmasi keberadaan peminjam.
Penagih boleh bertanya apakah peminjam masih bisa dihubungi, atau menitipkan pesan agar peminjam segera menghubungi penyelenggara. Di luar itu, tidak boleh.
Kontak darurat tidak boleh diminta membayar tagihan atau menanggung cicilan. Penagih juga dilarang membeberkan jumlah maupun rincian utang kepada kontak darurat.
Larangan ini sejalan dengan Pasal 62 ayat (2) POJK Nomor 22 Tahun 2023, yang menegaskan bahwa penagihan tidak boleh ditujukan kepada pihak selain konsumen.
Contoh Percakapan: Mana yang Boleh, Mana yang Tidak
Supaya lebih jelas, berikut gambaran percakapan penagih dengan kontak darurat.
✅ Boleh
Penagih: "Selamat siang, Bu. Mohon maaf mengganggu. Saya dari layanan pinjaman [nama aplikasi]. Apakah benar Ibu kenal dengan Bapak Budi?"
Kontak darurat: "Iya, kenal. Ada apa, ya?"
Penagih: "Kami sedang mencoba menghubungi beliau, tapi belum tersambung. Apakah nomor beliau masih aktif? Kalau Ibu bertemu, mohon sampaikan agar beliau menghubungi kami. Terima kasih, Bu."
Percakapan ini wajar. Penagih memperkenalkan diri dengan sopan, hanya memastikan keberadaan peminjam, dan menitipkan pesan. Tidak ada nominal utang yang disebut, tidak ada permintaan membayar.
❌ Tidak Boleh
1. Meminta kontak darurat membayar
"Bu, Pak Budi sudah telat tiga bulan. Karena Ibu kontak daruratnya, Ibu yang harus bayar."
2. Membeberkan rincian utang
"Teman Ibu ini punya utang Rp4,5 juta dan belum bayar sama sekali. Tolong Ibu bilangin ke dia."
3. Menekan atau mengancam
"Kalau hari ini nggak dibayar, nama Ibu ikut kami masukkan ke laporan dan kami datangi rumah Ibu."
4. Mempermalukan peminjam
"Ibu tahu nggak, teman Ibu ini penipu, pinjam uang nggak mau bayar."
5. Menghubungi berulang-ulang
Menelepon kontak darurat berkali-kali dalam sehari, padahal sudah dijawab bahwa peminjam tidak sedang bersama mereka.
Semua contoh di atas sudah masuk ranah penagihan kepada pihak selain konsumen, dan bisa dijadikan dasar pengaduan.
Harus Ada Persetujuan Pemilik Nomor
Satu hal yang sering terlewat: nomor seseorang tidak bisa dijadikan kontak darurat begitu saja.
Penyelenggara wajib mendapatkan persetujuan dari pemilik nomor dan menyimpan bukti persetujuan tersebut. Artinya, Anda berhak tahu dan berhak setuju sebelum nomor Anda dipakai sebagai kontak darurat.
Kenapa Kontak Darurat Bisa Ditelepon?
Biasanya karena peminjam sulit dihubungi. Telepon tidak diangkat, pesan WhatsApp tidak dibalas, atau peminjam tidak memberi kabar soal pembayarannya.
Dalam kondisi seperti itu, penyelenggara memang boleh menghubungi kontak darurat. Namun, hanya sebatas yang diizinkan aturan, bukan untuk menagih keluarga, teman, atau rekan kerja peminjam.
Jika Kontak Darurat Ikut Ditagih
Jika Anda ditelepon penagih dan diminta membayar utang orang lain, lakukan langkah berikut:
Ingat posisi Anda. Anda bukan pihak yang berutang, jadi tidak wajib membayar.
Simpan bukti. Tangkapan layar pesan, rekaman telepon, nomor penagih, serta waktu dan isi pembicaraan.
Laporkan. Jika penagih mengancam, mempermalukan, atau memaksa, bukti tersebut bisa dipakai untuk mengadu ke penyelenggara maupun OJK.
Bagi peminjam, menghilang bukan solusi. Tetap jalin komunikasi dengan penyelenggara saat kesulitan membayar, agar orang-orang terdekat tidak ikut terseret.
Utang tetap menjadi tanggung jawab peminjam. Menjadi kontak darurat tidak membuat seseorang wajib membayar utang orang lain.