JAKARTA, ELVIEANAMETH.COM – Di TikTok, tawaran jasa galbay masih mudah ditemukan. Bentuknya beragam, mulai dari video berjudul "galbay tanpa keluar modal", komentar yang mengajak kirim pesan, sampai akun yang tiba-tiba menyapa lewat DM saat kamu sedang menonton siaran langsung tentang pinjol.
Ada satu kalimat yang paling sering dipakai untuk memikat: kamu tidak perlu membayar jasa ini pakai uang pribadi.
Bagi orang yang sedang kesulitan melunasi cicilan, kalimat itu terdengar seperti pertolongan. Tidak perlu modal, tidak perlu pinjam ke keluarga, masalah langsung diurus.
Masalahnya, tidak ada jasa yang benar-benar gratis. Ongkosnya tetap ada, hanya diambil dari tempat yang tidak langsung terasa.
Supaya jelas bagaimana jebakan ini bekerja, mari kita ikuti perjalanannya dari sudut pandang nasabah.
Berawal dari tiga aplikasi
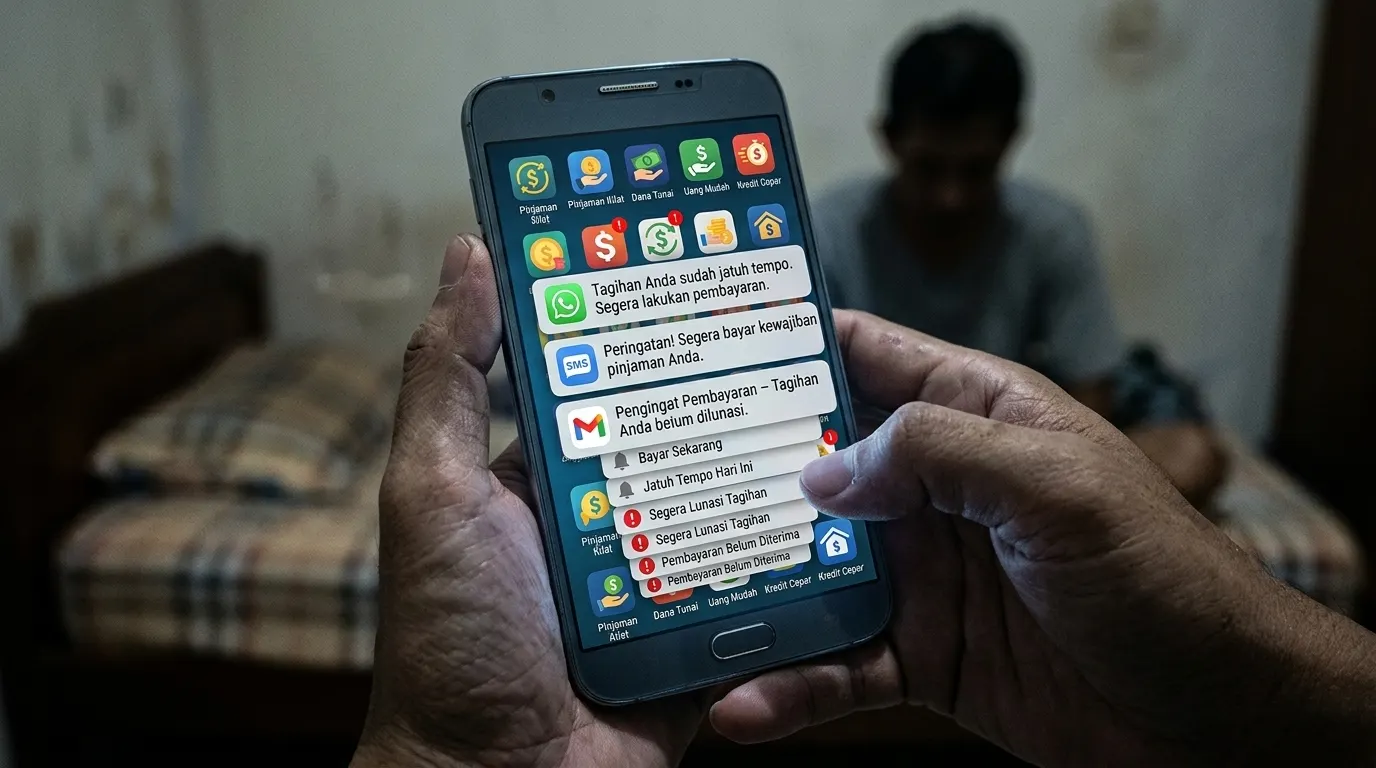
Bayangkan kamu punya tagihan di tiga aplikasi pinjaman online, totalnya sekitar Rp6 juta. Gaji bulan ini sudah habis untuk kebutuhan rumah, sementara jatuh tempo tinggal dua hari lagi.
Telepon penagih makin sering masuk, dan setiap notifikasi membuat dada terasa sesak.
Di tengah kepanikan itu, kamu membuka TikTok dan menemukan video tentang galbay. Di kolom komentar, seseorang menulis bahwa ia sudah dua tahun tidak membayar dan hidupnya tetap tenang.
Tidak lama kemudian, ada pesan masuk ke akunmu. Pengirimnya menawarkan bantuan: tagihan akan diurus, nomormu tidak akan dihubungi lagi, dan kamu tidak perlu mengeluarkan uang sama sekali.
Kamu merasa menemukan jalan keluar.
Dari mana mereka dibayar?
Setelah kamu setuju, penyedia jasa menjelaskan caranya. Kamu diminta mengajukan pinjaman di aplikasi yang belum pernah kamu pakai.
Ada juga yang meminta foto KTP, swafoto, dan akses akun supaya mereka bisa mengajukannya sendiri atas namamu.
Begitu dana cair, uangnya berpindah ke mereka sebagai biaya pengurusan. Di sinilah kalimat "tidak perlu uang pribadi" terbukti benar sekaligus menyesatkan.
Kamu memang tidak merogoh dompet, tetapi kamu membayar dengan pinjaman baru yang kelak harus dilunasi sendiri, lengkap dengan bunga dan dendanya.
Bagaimana tiga aplikasi bisa jadi sepuluh?
Dua aplikasi baru dipakai untuk membayar biaya awal. Tagihanmu kini tersebar di lima tempat.
Beberapa minggu kemudian, penyedia jasa menghubungimu lagi. Mereka menawarkan layanan "backup data" dan "setting HP" supaya kontak di ponselmu tidak bisa dihubungi penagih.
Layanan ini juga berbayar. Karena kamu tidak punya uang, solusinya sama: dua pinjaman baru. Jumlah aplikasimu menjadi tujuh.
Lalu muncul kecemasan baru, yaitu takut petugas penagihan datang ke rumah. Mereka sudah menyiapkan jawabannya: layanan "pengamanan lapangan" dengan tarif tambahan. Tiga aplikasi lagi diajukan.
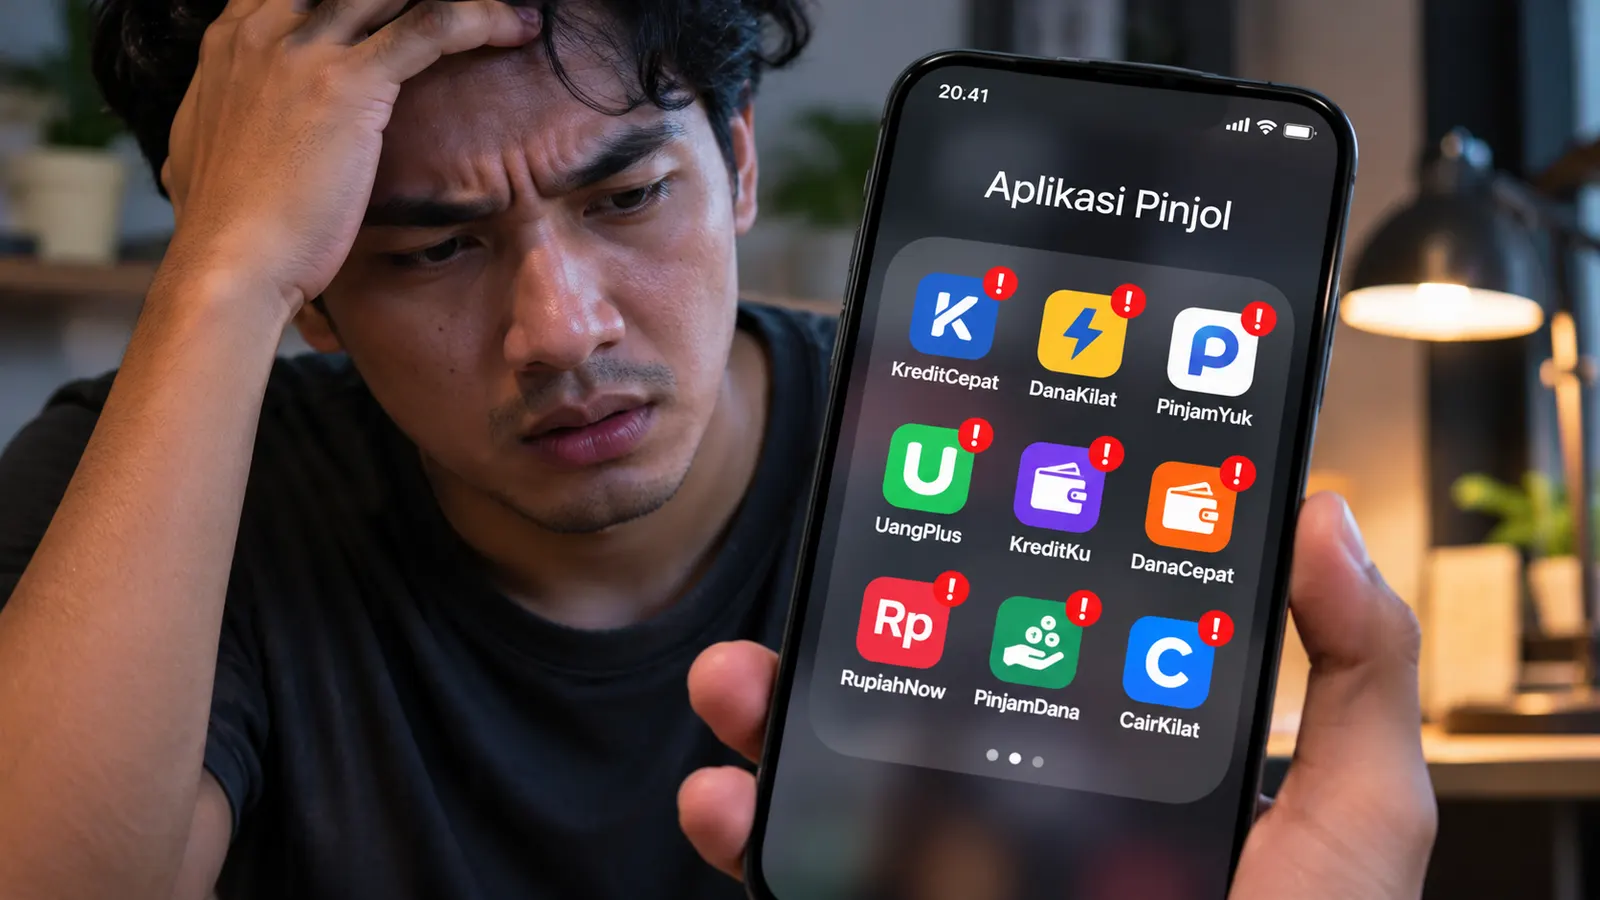
Empat bulan setelah pesan pertama itu masuk, kamu membuka ponsel dan menghitung. Ada sepuluh aplikasi pinjaman.
Tiga tagihan awal belum lunas satu pun, karena memang tidak pernah dibayar. Total kewajibanmu kini lebih dari dua kali lipat dibandingkan saat kamu pertama kali meminta bantuan.
Cerita ini adalah gambaran yang disusun dari pola yang berulang kali dialami nasabah. Nama aplikasi dan jumlahnya bisa berbeda, tetapi alurnya hampir selalu serupa.
Kenapa sulit berhenti di tengah jalan?
Setiap layanan selalu disajikan sebagai langkah terakhir. Setelah biaya pertama keluar, rasanya sayang kalau berhenti, seolah semua yang sudah dikorbankan akan sia-sia. Maka kamu terus mengikuti, berharap urusannya segera beres.
Sementara itu, rasa takutmu terus dipelihara. Takut ditelepon, takut keluarga tahu, takut ada yang mengetuk pintu. Selama rasa takut itu ada, mereka selalu punya layanan baru untuk ditawarkan.
Pola meminjam untuk menutup pinjaman lain ini juga menjadi perhatian regulator. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyebut OJK terus memantau praktik gali lubang tutup lubang.
Ia juga mengungkapkan bahwa pengguna pinjaman daring didominasi usia 19 sampai 34 tahun, kelompok yang turut menyumbang porsi kredit bermasalah cukup besar.
Data pribadimu ikut dipertaruhkan
Kerugiannya tidak berhenti pada tagihan yang berlipat. KTP, swafoto, nomor rekening, dan akses akun yang sudah kamu serahkan bisa dipakai lagi tanpa sepengetahuanmu.
Ketua Umum Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) Entjik S. Djafar mengingatkan bahwa joki galbay memang kerap meminta data semacam itu.
Ia juga menyebut ada sindikat yang terus berusaha membobol data pribadi dan mengubah-ubah identitas. Bisa saja suatu hari kamu menemukan pinjaman atas namamu yang tidak pernah kamu ajukan.
OJK pun sudah turun tangan. Pada Mei 2026, Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) menghentikan kegiatan PT Malahayati Nusantara Raya, perusahaan yang menawarkan jasa penyelesaian pinjaman online.
Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Pelindungan Konsumen OJK, Dicky Kartikoyono, meminta masyarakat mewaspadai pihak yang menagih biaya di awal, mengaku terdaftar di OJK, atau memakai atribut OJK tanpa izin.
Ciri tawaran jasa galbay yang harus dihindari
Supaya tidak terjebak, kenali tanda-tandanya sejak awal:
- Menjanjikan tagihan beres tanpa perlu dibayar.
- Memintamu mengajukan pinjaman baru untuk membayar jasanya.
- Meminta foto KTP, swafoto, rekening, atau akses akun aplikasi.
- Menawarkan layanan tambahan secara bertahap, masing-masing dengan biaya baru.
- Mengaku terdaftar di OJK atau memakai logo OJK untuk meyakinkan.
Satu saja dari ciri ini sudah cukup menjadi alasan untuk menolak.
Kalau sudah telanjur terjebak, apa yang harus dilakukan?
Hal pertama adalah berhenti. Jangan ajukan pinjaman baru apa pun, sekalipun diminta dengan alasan tahap terakhir. Putuskan komunikasi dan jangan kirim data tambahan.
Setelah itu, amankan akunmu. Ganti kata sandi email, PIN, dan akun aplikasi pinjaman. Kalau penyedia jasa pernah memegang ponselmu, periksa apakah ada aplikasi yang terpasang tanpa kamu sadari.
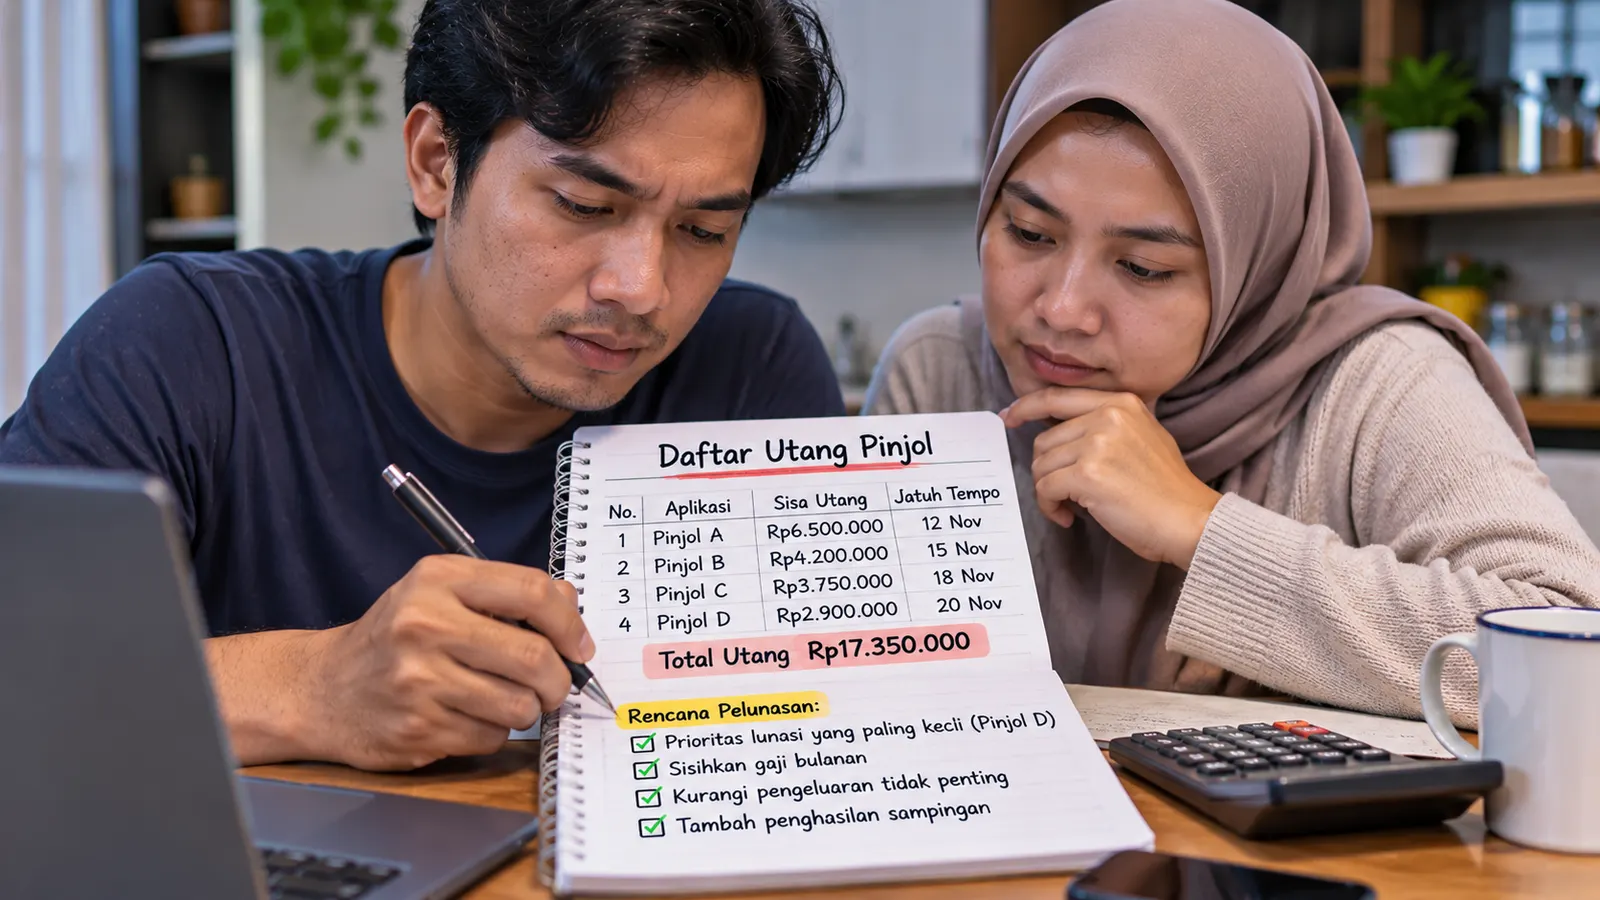
Langkah berikutnya, cari tahu berapa sebenarnya kewajiban atas namamu. Periksa riwayat kreditmu di SLIK OJK untuk melihat pinjaman apa saja yang tercatat, termasuk yang mungkin diajukan tanpa izinmu.
Dari daftar itu, kamu bisa mulai menyusun mana yang perlu diselesaikan lebih dulu.
Terakhir, laporkan. Pengaduan bisa disampaikan ke OJK melalui Kontak OJK 157. Jika ada uang yang berpindah karena tipu daya, laporkan juga ke Indonesia Anti-Scam Center melalui iasc.ojk.go.id agar transaksinya bisa ditelusuri.
Bantuan yang sesungguhnya membuat tagihan berkurang
Jasa galbay yang mengaku tidak perlu dibayar pakai uang pribadi sebenarnya hanya memindahkan tagihan ke aplikasi lain.
Kamu datang membawa satu masalah dan pulang dengan beberapa sekaligus: pinjaman yang berlipat, data yang beredar di tangan orang asing, dan utang awal yang tetap menunggu.
Ukurannya sederhana. Bantuan yang sungguh-sungguh akan membuat jumlah tagihanmu makin kecil dari bulan ke bulan.
Kalau sebuah tawaran justru memintamu meminjam lagi untuk membayarnya, di situlah kamu perlu berhenti.